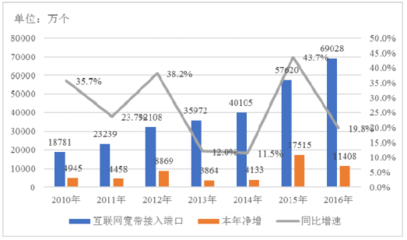
2017年是中国通讯行业深化转型、加速演进的关键一年。在“宽带中国”战略和“互联网+”行动的持续推进下,互联网接入及相关服务作为通讯行业的核心环节,呈现出基础设施升级、用户需求多元、业务融合创新和市场竞争加剧的总体态势。本文将从政策环境、基础设施、市场供需、技术演进和挑战展望五个维度,对2017年中国互联网接入及相关服务的发展前景进行分析。
一、政策环境持续利好,行业规范逐步完善
2017年,国家层面继续强化信息通信业的战略地位。《信息通信行业发展规划(2016-2020年)》进入全面落实阶段,明确提出到2020年基本建成高速、移动、安全、泛在的新一代信息基础设施。工信部深入推进提速降费,要求电信企业进一步降低固定宽带和移动流量资费,同时加强网络架构升级和农村宽带覆盖。《网络安全法》于2017年6月正式实施,对互联网接入服务提供者的安全管理责任、用户信息保护等提出更高要求,推动行业向规范、安全、可信的方向发展。政策红利与监管收紧并行,为合规经营的接入服务企业创造了更公平的竞争环境。
二、宽带基础设施加速升级,光纤与4G深度覆盖
2017年,中国宽带网络建设继续领跑全球。光纤宽带用户占比持续攀升,新增宽带用户中光纤接入占比超过80%,地级以上城市基本实现全光网覆盖。4G网络方面,基站总数突破300万个,行政村4G覆盖率超过98%,移动宽带用户渗透率超过70%。运营商积极推进城域网和骨干网扩容,400G骨干传输技术开始试点,CDN(内容分发网络)和IDC(互联网数据中心)布局更加密集,为互联网接入服务提供了更高速、更稳定的底层支撑。农村宽带短板加快补齐,电信普遍服务试点深入推进,农村及偏远地区互联网接入能力显著增强。
三、用户需求从“连接”向“体验与服务”转变
随着网络带宽的快速提升,用户对互联网接入的需求不再局限于简单的连通性,而是日益关注速率、时延、稳定性和综合服务体验。2017年,高清视频、在线游戏、直播、VR/AR等大带宽应用加速普及,家庭和企业对100M及以上宽带接入的需求快速增长。企业市场方面,云计算、物联网、工业互联网的兴起带动了专线接入、云专线、SD-WAN等新型接入服务的需求。用户结构的升级促使运营商和接入服务商从“管道提供者”向“综合信息服务提供商”转型,通过融合套餐、智慧家庭、企业组网等增值服务提升用户黏性和ARPU值。
四、技术演进与业务融合催生新业态
2017年,SDN/NFV技术在网络中的商用部署进一步扩大,推动接入网向智能化、软件化方向演进,提高了网络资源调度效率和业务开通速度。物联网连接数激增,NB-IoT(窄带物联网)规模商用启动,为互联网接入服务打开了面向海量物联终端的新空间。与此民营宽带接入市场正式放开,首批移动通信转售业务(虚拟运营商)正式商用,多元主体进入接入服务领域,推动资费下降和服务创新。互联网企业与基础电信企业的合作不断深化,内容分发网络、边缘计算等新兴接入模式开始萌芽,为行业增长注入新动力。
五、发展面临的挑战与展望
尽管前景广阔,2017年互联网接入及相关服务业仍面临诸多挑战。一是提速降费背景下,接入服务价格持续走低,企业利润空间承压,需通过业务结构优化和精细化管理提升效益。二是城乡和区域发展不平衡问题依然突出,农村及西部偏远地区的宽带覆盖成本和维护难度较大。三是网络安全形势日趋复杂,网络攻击、数据泄露等风险对运营商的防护能力提出更高要求,需持续加大安全投入。四是市场竞争进一步加剧,民营资本入局和虚拟运营商崛起推动行业洗牌,企业需要在服务品质和用户体验上形成差异化优势。
2017年中国互联网接入及相关服务行业处于由规模扩张向质量和效益提升转变的关键阶段。网络基础设施的持续升级、数据流量的爆发式增长以及数字化应用的广泛渗透,将继续为行业提供强劲的需求动力。预计全年固定宽带用户将稳步增长,光纤用户占比继续提升,移动宽带用户规模进一步扩大。接入服务企业应把握“宽带中国”和“互联网+”的战略机遇,加快向智能化、融合化、服务化方向转型,夯实网络安全能力,在竞争中实现高质量发展,为数字经济建设提供坚实的网络底座。